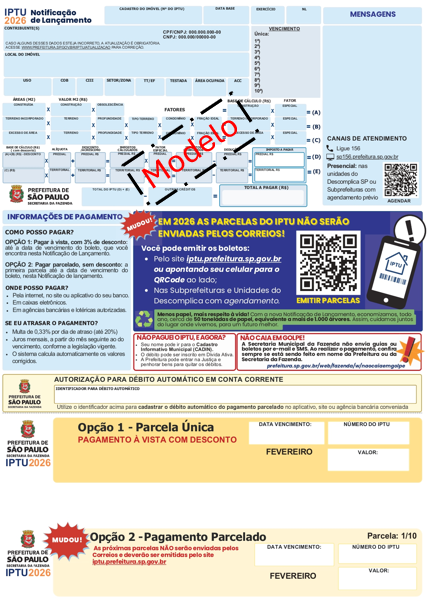
A dúvida sobre em quantos anos o IPTU prescreve aparece quando chega um carnê antigo, uma notificação de dívida ativa ou uma citação em execução fiscal. A resposta curta é cinco anos, mas a contagem depende de datas e de atos que podem interromper ou suspender o prazo.
Este artigo explica a regra do Código Tributário Nacional, como a contagem costuma ser feita, o que interrompe a prescrição e como conferir a situação da sua dívida de IPTU em São Paulo antes de pagar ou parcelar qualquer valor.
Se isso parece o seu caso, veja a página Prescrição de IPTU ou fale agora no WhatsApp.
A regra: IPTU prescreve em quantos anos
O IPTU prescreve em cinco anos, conforme o art. 174 do Código Tributário Nacional. Esse é o prazo que a Prefeitura tem para ajuizar a execução fiscal cobrando o imposto. Passado o prazo sem a ação, a dívida perde a exigibilidade e não pode mais ser cobrada judicialmente.
A regra vale para todos os municípios brasileiros, porque a prescrição tributária é tratada por lei federal. Em São Paulo, a Prefeitura cobra o IPTU lançando o imposto anualmente e enviando o carnê, e a dívida pode ser inscrita em dívida ativa quando há atraso.
O prazo vale para dívidas pequenas e grandes. Não há distinção por valor, e a prescrição pode atingir parcelas isoladas, enquanto outras ainda estão dentro do prazo, o que exige análise ano a ano em dívidas acumuladas.
Também é importante lembrar que prescrição não é pagamento. A dívida prescrita deixa de poder ser cobrada, mas pode continuar aparecendo nos cadastros até que a prescrição seja reconhecida administrativamente ou pela Justiça.
Como a contagem do prazo é feita
A contagem do prazo em que o IPTU prescreve costuma partir da constituição definitiva do crédito, que no IPTU ocorre com o lançamento anual e a notificação pelo carnê. Na prática, as parcelas vencem ao longo do ano, e cada uma pode ter sua própria contagem.
Isso significa que, em uma dívida de vários anos, parte pode estar prescrita enquanto outra parte ainda está dentro do prazo. Por esse motivo, o levantamento precisa ser feito por exercício e por parcela, com as datas de vencimento e de eventual inscrição.
A inscrição em dívida ativa não zera a contagem. Ela é um ato da administração para permitir a cobrança judicial, e o prazo para ajuizar a execução continua correndo, a menos que haja causa interruptiva ou suspensiva prevista em lei.
Para conferir, reúna os carnês, o extrato de débitos da Prefeitura e a certidão de dívida ativa. Com as datas, é possível montar a linha do tempo e verificar quais exercícios já passaram dos cinco anos.
O que interrompe a prescrição do IPTU
Alguns atos interrompem a prescrição, e a contagem recomeça do zero. O principal é o despacho do juiz que ordena a citação na execução fiscal. Também interrompe o ato inequívoco de reconhecimento da dívida pelo devedor, como o pedido de parcelamento e a assinatura do termo.
Por isso, pagar parte da dívida ou parcelar por iniciativa própria pode reiniciar o prazo daquele débito. Antes de assinar qualquer acordo com a Prefeitura, vale conferir a idade da dívida e se há exercícios já prescritos, para não reconhecer o que não poderia mais ser cobrado.
O parcelamento feito de ofício, sem pedido do contribuinte, tem tratamento diferente. O Tema 980 do STJ, julgado em 2018, trata dessa discussão e é uma referência na análise, conforme explica o artigo parcelamento do IPTU interrompe a prescrição.
Também suspendem o prazo situações como o parcelamento em dia e decisões que suspendem a exigibilidade. Cada uma delas tem regras próprias, e a data de início e de fim da suspensão precisa ser conferida nos documentos.
Prescrição depois da execução fiscal ajuizada
Mesmo com a execução fiscal ajuizada, o IPTU prescreve se o processo ficar parado por falta de bens penhoráveis. É a prescrição intercorrente, prevista no art. 40 da Lei de Execução Fiscal, que determina a suspensão do processo por um ano e, em seguida, a contagem de novo prazo de cinco anos.
A Súmula 314 do STJ confirma essa sistemática: não localizados bens, o processo é suspenso por um ano, e depois começa o prazo da prescrição quinquenal intercorrente. Se o prazo se completa sem movimentação útil, a execução pode ser extinta.
Por outro lado, a demora da Justiça em citar não prejudica a Fazenda, conforme a Súmula 106 do STJ, quando a ação foi proposta no prazo. Por isso, o histórico do processo importa mais do que a data em que o devedor recebeu a citação.
Em processos antigos, vale pedir cópia integral dos autos e verificar as datas de cada despacho, de cada tentativa de penhora e de cada pedido de suspensão. Esse levantamento costuma ser decisivo para a defesa.
Como agir se a dívida de IPTU já prescreveu
Se a análise indicar que o IPTU prescreve em quantos anos o prazo permite e a dívida já passou dele, o caminho é pedir o reconhecimento da prescrição. Isso pode ser feito administrativamente, junto à Secretaria da Fazenda, ou na execução fiscal, por exceção de pré-executividade.
A exceção de pré-executividade é admitida para matérias conhecidas de ofício que não exigem produção de provas, como a prescrição demonstrada pelos próprios documentos, conforme a Súmula 393 do STJ. Quando a prova depende de mais documentos, a via adequada são os embargos.
Enquanto isso, evite pagar ou parcelar sem antes conferir os prazos. Pagamentos podem ser entendidos como reconhecimento e reiniciar a contagem. Veja a página sobre prescrição de IPTU e o artigo IPTU prescrito pode ser cobrado para os próximos passos.
Cada caso depende de documentos e datas. A orientação profissional ajuda a levantar a linha do tempo, a escolher a via de defesa e a evitar atos que prejudiquem a discussão.
Perguntas frequentes
O prazo de 5 anos vale para qualquer valor de dívida?
Sim. O art. 174 do CTN não distingue por valor, e o prazo vale para dívidas pequenas e grandes de IPTU.
O prazo é o mesmo em todas as cidades?
Sim, porque a prescrição tributária é regida por lei federal, e o prazo de cinco anos vale em qualquer município.
E se eu já tiver pago parte da dívida?
O pagamento pode ser entendido como reconhecimento e reiniciar a contagem daquela parte. Avalie o histórico antes de pagar.
Depois de reconhecida a prescrição, a dívida some?
Ela perde a exigibilidade e deve ser baixada dos cadastros da Prefeitura, inclusive de eventual negativação no CADIN Municipal.
Posso discutir sem processo?
Em alguns casos, sim, por pedido administrativo. Se já houver execução fiscal, a discussão ocorre no processo.
Sobre o autor: Dr. Gilvandi de Almeida Costa, OAB/SP 112.235, advogado tributarista, com atuação em dívida ativa, execução fiscal, transação tributária e IPTU em São Paulo e online.
Este conteúdo foi escrito pelo advogado tributarista em São Paulo Gilvandi de Almeida Costa (OAB/SP 112.235), que atende em São Paulo e online, em todo o Brasil.
Quer saber se sua dívida de IPTU já completou 5 anos?
Fale direto com o Dr. Gilvandi, advogado tributarista (OAB/SP 112.235), pelo WhatsApp, por ligação ou videochamada.
Falar com o Dr. Gilvandi no WhatsApp